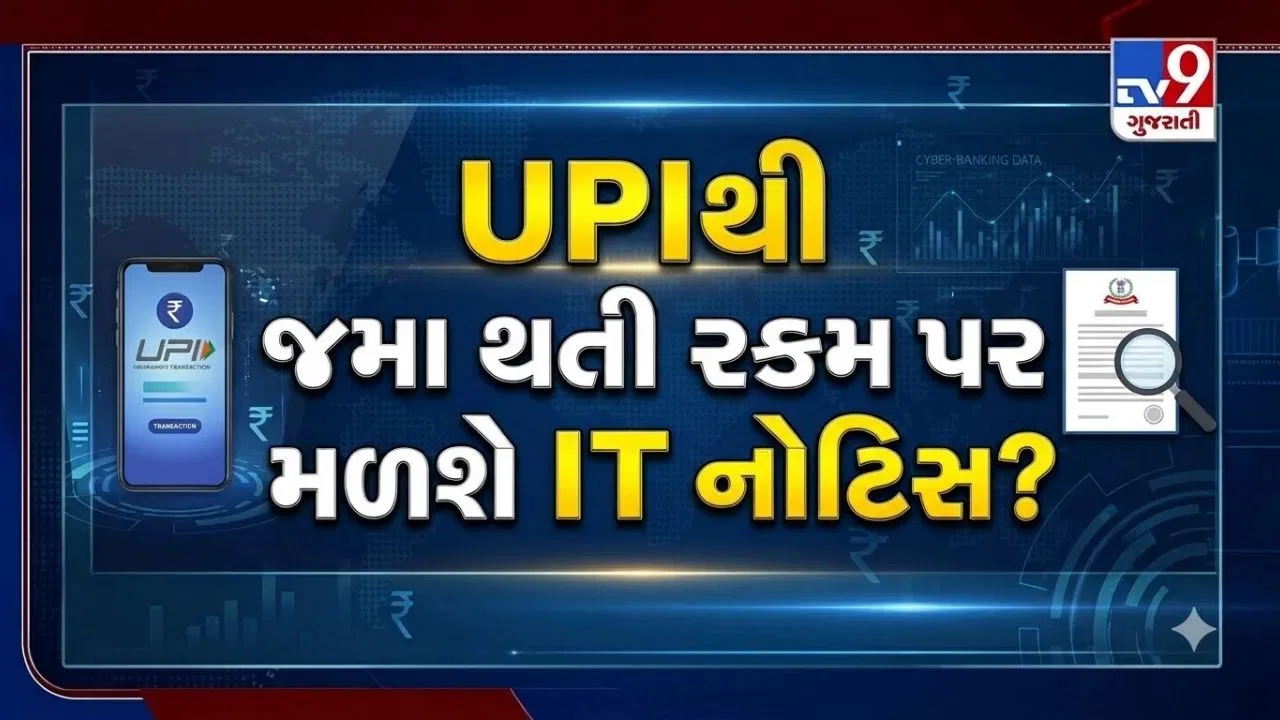
બિઝનેસ ડેસ્ક: આજના ડિજિટલ યુગમાં UPI દ્વારા પૈસાની લેવડદેવડ સામાન્ય બની ગઈ છે. Google Pay, PhonePe અને Paytm જેવી એપ્લિકેશન દ્વારા લોકો રોજિંદા નાણાકીય વ્યવહારો કરે છે. જોકે, બેંક ખાતામાં UPIથી ₹60,000 જમા થાય તો આવકવેરા વિભાગની નોટિસ આવી શકે છે કે નહીં તે અંગે લોકોમાં મૂંઝવણ જોવા મળે છે. હકીકતમાં, માત્ર ₹60,000 જમા થવાથી આપમેળે આવકવેરાની નોટિસ આવતી નથી. પરંતુ નાણાંનો સ્ત્રોત સ્પષ્ટ ન હોય અથવા જાહેર કરેલી આવક અને વ્યવહારો વચ્ચે અસંગતતા હોય તો આવકવેરા વિભાગ ખુલાસો માંગી શકે છે.
UPIથી ₹60,000 જમા થાય તો આવકવેરાની નોટિસ આવશે?
UPI ₹60,000 આવકવેરા નોટિસ નિયમો અંગે સૌથી મહત્વની વાત એ છે કે કોઈ એક ચોક્કસ રકમ ખાતામાં જમા થવાથી આપમેળે ટેક્સ લાગતો નથી.
UPIથી મળેલી રકમ કયા હેતુથી આવી છે તે મહત્વપૂર્ણ છે.
જો કોઈ વ્યક્તિને વેપાર, નોકરી સિવાયની સેવા અથવા ફ્રીલાન્સિંગના બદલામાં પૈસા મળ્યા હોય તો તે આવક ગણાઈ શકે છે.
બીજી તરફ, પોતાના એક ખાતામાંથી બીજા ખાતામાં પૈસા ટ્રાન્સફર કરવા અથવા મિત્રો વચ્ચે ખર્ચ વહેંચવા માટે મળેલી રકમ સામાન્ય રીતે નવી આવક ગણાતી નથી.
નાની રકમના વ્યવહારનો પણ હિસાબ રાખવો જરૂરી
ઘણા લોકો માને છે કે આવકવેરા વિભાગ માત્ર લાખો કે કરોડોના વ્યવહારોની જ તપાસ કરે છે.
જોકે, કોઈ પણ રકમના વ્યવહાર અંગે સંજોગો અનુસાર ખુલાસો માંગવામાં આવી શકે છે.
ઉદાહરણ તરીકે, કોઈ વ્યક્તિએ વાર્ષિક આવક ₹12 લાખ જાહેર કરી હોય અને તેના બેંક ખાતામાં વર્ષ દરમિયાન ₹40 લાખ જમા થયા હોય તો આ તફાવત અંગે સવાલો ઊભા થઈ શકે છે.
પરંતુ બેંકમાં જમા થયેલી સંપૂર્ણ રકમ કરપાત્ર આવક હોય તે જરૂરી નથી.
લોન, ભેટ, અગાઉની બચત અને પોતાના ખાતાં વચ્ચેના ટ્રાન્સફર માટે યોગ્ય પુરાવા રજૂ કરી શકાય છે.
UPI ટ્રાન્ઝેક્શન માટે અલગ વાર્ષિક ટેક્સ મર્યાદા નથી
UPI, NEFT, RTGS અને IMPS જેવી ડિજિટલ ચુકવણી પદ્ધતિઓ માટે આવકવેરાના હેતુથી કોઈ સામાન્ય વાર્ષિક કરમુક્તિ મર્યાદા નક્કી કરવામાં આવી નથી.
તેનો અર્થ એ નથી કે કોઈ ચોક્કસ મર્યાદા કરતાં વધુ UPI વ્યવહાર થતાં જ નોટિસ આવી જશે.
આવકવેરા વિભાગ વ્યવહારની પ્રકૃતિ, નાણાંનો સ્ત્રોત, કરદાતાની જાહેર કરેલી આવક અને ઉપલબ્ધ દસ્તાવેજોના આધારે તપાસ કરી શકે છે.
તેથી UPIથી મળેલા પૈસાનો યોગ્ય હિસાબ રાખવો જરૂરી છે.
રોકડ જમા અને UPI વ્યવહારોના નિયમોમાં તફાવત
બેંક ખાતામાં રોકડ જમા કરાવવાના કેટલાક વ્યવહારો માટે સ્ટેટમેન્ટ ઑફ ફાઇનાન્શિયલ ટ્રાન્ઝેક્શન્સ (SFT) હેઠળ રિપોર્ટિંગના નિયમો લાગુ પડે છે.
સામાન્ય રીતે એક નાણાકીય વર્ષમાં બચત ખાતાંમાં કુલ ₹10 લાખ કે તેથી વધુની રોકડ જમા થાય તો સંબંધિત રિપોર્ટિંગની જોગવાઈ લાગુ પડી શકે છે.
તેવી જ રીતે ચાલુ ખાતાંમાં કુલ ₹50 લાખ કે તેથી વધુની રોકડ જમા અથવા ઉપાડ અંગે પણ નિર્ધારિત રિપોર્ટિંગના નિયમો છે.
આ મર્યાદાઓ રોકડ વ્યવહારોને લગતી છે, UPI માટેની ટેક્સ નોટિસની મર્યાદા નથી.
રિપોર્ટિંગ થવું અને કરચોરી સાબિત થવી એ બંને અલગ બાબતો છે.
વ્યવસાયમાંથી મળેલા UPI પેમેન્ટની નોંધ રાખો
નાના વેપારીઓ, ટ્યુટર, ફ્રીલાન્સર્સ અને અન્ય સ્વરોજગાર ધરાવતા લોકોના ખાતામાં નિયમિત UPI પેમેન્ટ આવતા હોય છે.
આ રકમ વ્યવસાય અથવા સેવાના બદલામાં મળતી હોય તો તેના પર લાગુ પડતા આવકવેરાના નિયમોનું પાલન કરવું જરૂરી છે.
વેપારની આવક અને વ્યક્તિગત ખર્ચ માટે અલગ ખાતાં રાખવાથી હિસાબ સમજવામાં સરળતા રહે છે.
ગ્રાહકોને આપવામાં આવેલા બિલ, રસીદ અને બેંક સ્ટેટમેન્ટ સાચવી રાખવાથી ભવિષ્યમાં વ્યવહારો અંગે ખુલાસો કરવો સરળ બની શકે છે.
મિત્રો અને સંબંધીઓ પાસેથી મળેલા પૈસાનું શું?
મિત્રો સાથે રેસ્ટોરન્ટનું બિલ વહેંચવા માટે મળેલા પૈસા સામાન્ય રીતે નવી આવક ગણાતા નથી.
પરંતુ કોઈ વ્યક્તિ પાસેથી ભેટ તરીકે મળેલી રકમની કરવેરા સંબંધિત સ્થિતિ અલગ હોઈ શકે છે.
ભેટ આપનાર વ્યક્તિ સાથેનો સંબંધ, કુલ રકમ અને આવકવેરાના લાગુ પડતા નિયમો મહત્વપૂર્ણ છે.
તેથી મોટી રકમના વ્યક્તિગત વ્યવહારો માટે પણ યોગ્ય નોંધ અને પુરાવા રાખવા હિતાવહ છે.
બીજાના પૈસા પોતાના ખાતામાં લેતાં સાવચેત રહો
અજાણ્યા વ્યક્તિના પૈસા પોતાના બેંક ખાતામાં મેળવીને અન્ય ખાતામાં ટ્રાન્સફર કરવાનું ટાળવું જોઈએ.
આવા વ્યવહારો છેતરપિંડી અથવા અન્ય ગેરકાયદેસર પ્રવૃત્તિ સાથે જોડાયેલા હોય તો ખાતાધારકને તપાસનો સામનો કરવો પડી શકે છે.
આ પ્રકારના વ્યવહારોમાં ઉપયોગમાં લેવાતા ખાતાંને કેટલીક પરિસ્થિતિઓમાં 'મની મ્યુલ' ખાતાં કહેવામાં આવે છે.
માત્ર ટ્રાન્સફર કરવાથી કોઈ વ્યક્તિ આપમેળે ગુનેગાર સાબિત થતી નથી, પરંતુ નાણાંનો સ્ત્રોત સમજાવી શકાય તે મહત્વપૂર્ણ છે.
UPI વપરાશકર્તાઓએ શું ધ્યાન રાખવું?
UPIથી મળેલી રકમનો હેતુ અને સ્ત્રોત સ્પષ્ટ રાખવો જોઈએ.
વ્યવસાયિક ચુકવણી માટે બિલ અથવા રસીદ સાચવવી જોઈએ. લોન અને ભેટ જેવા વ્યવહારોના પુરાવા પણ રાખવા જોઈએ.
સૌથી મહત્વની બાબત એ છે કે ખાતામાં ₹60,000 કે અન્ય કોઈ રકમ જમા થવાથી આપમેળે ટેક્સ નોટિસ આવતી નથી.
પરંતુ નાણાંનો સ્ત્રોત સમજાવી ન શકાય અથવા આવકવેરા રિટર્નમાં ખોટી માહિતી હોય તો તપાસ થઈ શકે છે.
આથી ડિજિટલ વ્યવહારોમાં પારદર્શિતા રાખવી અને આવકવેરા રિટર્નમાં સાચી માહિતી જાહેર કરવી જરૂરી છે.